
La Repubblica di San Marino introduce la fatturazione elettronica interna tra operatori economici. Dal 1° ottobre 2026 è iniziata la fase facoltativa, mentre dal 1° gennaio 2027 il nuovo sistema diventerà obbligatorio per le imprese interessate. Ecco cosa cambia, chi deve adeguarsi e come affrontare questa novità senza complicare il lavoro quotidiano.
Che cos’è la fatturazione elettronica interna a San Marino?
La fatturazione elettronica interna, identificata anche come FE-RSM, è il nuovo sistema che permette di emettere e trasmettere fatture elettroniche per le operazioni effettuate tra operatori economici della Repubblica di San Marino.
Si tratta di un’importante novità per il sistema economico sammarinese, che estende il processo di digitalizzazione della fatturazione già avviato negli scambi commerciali con l’Italia.
Fino a oggi, infatti, molte imprese sammarinesi hanno utilizzato la fatturazione elettronica principalmente per le operazioni verso clienti italiani. Con il nuovo sistema, anche le fatture emesse nei confronti di altri operatori economici sammarinesi potranno essere gestite attraverso un processo digitale regolamentato.
L’obiettivo è rendere più uniforme la gestione dei documenti fiscali, migliorare la tracciabilità delle operazioni e semplificare i processi di controllo.
Quando entra in vigore? Le date da conoscere
L’introduzione della fatturazione elettronica interna avviene gradualmente, per consentire alle imprese di prepararsi.
Dal 1° ottobre al 31 dicembre 2026: fase facoltativa. Gli operatori economici sammarinesi possono scegliere di aderire al nuovo sistema e iniziare a emettere fatture elettroniche interne, in alternativa a quelle cartacee.
Dal 1° gennaio 2027: obbligo per i soggetti interessati. La fatturazione elettronica interna diventa obbligatoria per gli operatori economici che non rientrano nelle esclusioni previste dalla normativa.
Dal 1° gennaio 2028: applicazione delle sanzioni. Entrano in applicazione le sanzioni amministrative previste per le violazioni degli obblighi di fatturazione.
Il periodo transitorio rappresenta quindi un’opportunità per familiarizzare con le nuove procedure, verificare gli strumenti utilizzati e arrivare preparati all’entrata in vigore dell’obbligo.
Chi è obbligato alla fatturazione elettronica interna?
Il Decreto Delegato n.133/2026 disciplina l’emissione delle fatture relative alle operazioni effettuate tra soggetti sammarinesi in possesso del Codice Operatore Economico (COE).
La normativa riguarda gli operatori economici, le imprese agricole e gli altri soggetti individuati dal decreto.
È tuttavia prevista un’importante esclusione.
I soggetti che nell’anno solare precedente hanno dichiarato ricavi inferiori a 100.000 euro non sono obbligati a emettere fatture elettroniche interne. Possono comunque scegliere volontariamente di adottare il nuovo sistema mediante apposita opzione.
Chi supera questa soglia o esercita l’opzione è tenuto a utilizzare la fatturazione elettronica anche negli anni successivi.
I soggetti esclusi che non aderiscono volontariamente devono continuare a emettere fatture cartacee secondo le disposizioni applicabili.
Per lo Stato, la Pubblica Amministrazione e gli enti pubblici, l’applicazione delle nuove disposizioni è subordinata all’entrata in vigore degli specifici provvedimenti attuativi.
Come funziona il nuovo sistema di fatturazione elettronica?
Il nuovo processo si basa su HUB-SM, il sistema di interscambio gestito dall’Ufficio Tributario della Repubblica di San Marino.
Il funzionamento prevede alcune fasi principali.
1. Preparazione della fattura. L’operatore economico utilizza un programma di fatturazione per compilare il documento e generare il relativo file elettronico in formato XML, nel rispetto delle specifiche tecniche previste.
2. Trasmissione all’HUB-SM. Il file viene trasmesso attraverso gli strumenti messi a disposizione dal sistema, utilizzando TribWEB oppure le funzionalità di comunicazione previste per i software gestionali.
3. Verifica del documento. L’HUB-SM effettua i controlli sulla struttura e sul contenuto della fattura. Se vengono rilevati errori che comportano lo scarto, la fattura si considera non emessa.
4. Disponibilità al destinatario. Una volta superati i controlli e completata la lavorazione prevista, il documento viene reso disponibile all’operatore economico destinatario.
Un aspetto importante è che HUB-SM non sostituisce il software necessario per compilare le fatture. Le imprese devono quindi dotarsi di uno strumento adatto alla predisposizione dei documenti elettronici.
Fatture elettroniche: quali sono i termini di emissione?
Il Decreto Delegato n.133/2026 stabilisce termini specifici per la predisposizione e la trasmissione dei documenti.
Per le cessioni di beni, la fattura deve generalmente essere emessa e trasmessa entro il secondo mese successivo alla consegna o spedizione.
Per le prestazioni di servizi, il termine ordinario è il secondo mese successivo all’ultimazione del servizio.
In caso di acconti o pagamenti anticipati, la fattura deve essere predisposta e trasmessa, per l’importo pagato, entro il secondo mese successivo al pagamento.
La normativa disciplina inoltre alcune situazioni particolari, comprese le operazioni continuative e quelle con effetti differiti.
Per questo motivo, è importante utilizzare uno strumento che permetta di organizzare correttamente fatture, date e documenti collegati.
Come attivare la fatturazione elettronica interna
Per iniziare a trasmettere fatture elettroniche interne, l’operatore economico deve effettuare alcuni passaggi preliminari.
In particolare, è necessario disporre delle abilitazioni previste per l’accesso a TribWEB, di un Token di connessione valido e di un domicilio digitale registrato e attivo.
Occorre inoltre impostare nell’anagrafica dell’operatore economico la Data di Inizio Fatturazione Elettronica RSM.
Questa operazione viene effettuata tramite TribWEB, nella sezione dedicata alle anagrafiche dei contribuenti.
La data determina l’avvio della fase attiva di fatturazione elettronica interna. Una volta effettuata l’adesione e avviata la trasmissione, non è possibile revocarla.
La ricezione delle fatture elettroniche interne, invece, non dipende dall’adesione alla fase attiva: un operatore economico può ricevere documenti elettronici anche senza avere ancora iniziato a emetterli.
Per approfondire procedure e requisiti, è possibile consultare la documentazione ufficiale della Segreteria di Stato per le Finanze e il Bilancio.
Serve un nuovo programma per la fatturazione elettronica?
Per molti artigiani, professionisti e titolari di piccole imprese, il passaggio alla fatturazione elettronica può sembrare complicato.
Spesso il dubbio principale riguarda proprio il software: sarà necessario imparare a utilizzare un nuovo gestionale? Bisognerà cambiare completamente il modo di lavorare?
In realtà, non è indispensabile adottare un gestionale complesso. L’importante è disporre di uno strumento capace di predisporre le fatture secondo le regole richieste dal sistema sammarinese.
Chi è già abituato a lavorare con Excel può valutare soluzioni che mantengono un ambiente familiare, riducendo le difficoltà di apprendimento e il tempo necessario per gestire i documenti.
4Fatture: la fatturazione elettronica con un semplice file Excel
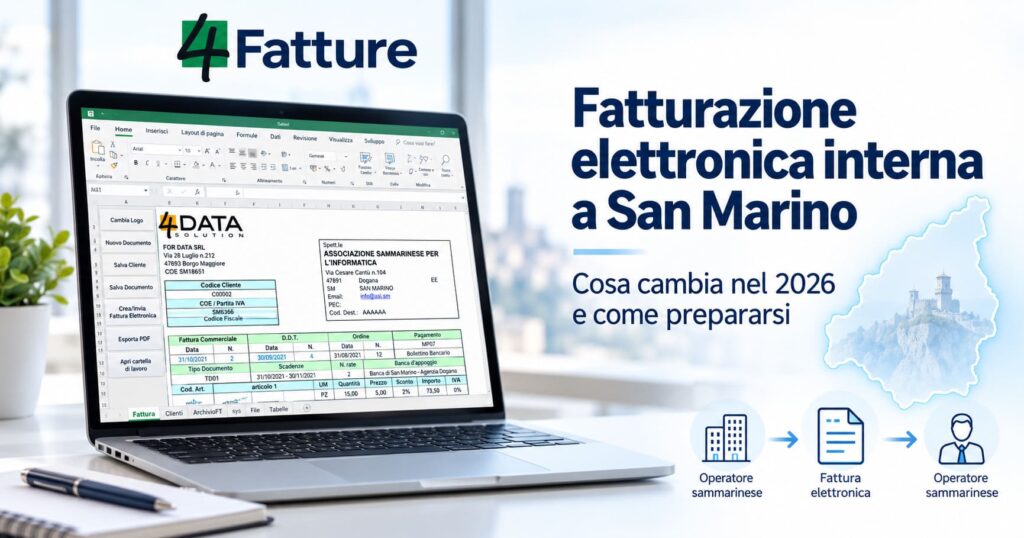
Proprio per rispondere alle esigenze delle piccole imprese sammarinesi, For Data propone 4Fatture, un software di fatturazione basato su Microsoft Excel.
È una soluzione utilizzata da centinaia di clienti nel corso degli anni, progettata per rendere più semplice la gestione delle fatture senza richiedere l’utilizzo di un gestionale tradizionale.
La nuova versione introduce le funzionalità dedicate alla fatturazione interna San Marino → San Marino, affiancandole a quelle già disponibili per la fatturazione elettronica verso l’Italia.
Con un unico strumento è possibile gestire clienti, prodotti, fatture, preventivi e documenti elettronici, lavorando direttamente nell’ambiente Excel.
Per chi desidera conoscere questa soluzione, For Data ha predisposto una pagina dedicata con le caratteristiche del programma, le informazioni economiche e la possibilità di richiedere una prova o una dimostrazione.
Scopri come funziona 4Fatture per la fatturazione interna a San Marino →
Fatturazione elettronica interna: cosa conviene fare adesso?
L’arrivo della fatturazione elettronica interna rappresenta un cambiamento importante, ma può anche diventare l’occasione per organizzare meglio il lavoro amministrativo.
Prima dell’entrata in vigore dell’obbligo è consigliabile verificare se la propria attività rientra tra i soggetti interessati, controllare le abilitazioni disponibili e valutare gli strumenti da utilizzare per emettere le fatture.
Il periodo facoltativo del 2026 permette inoltre di effettuare le verifiche necessarie e prendere confidenza con il nuovo processo.
Per le comunicazioni istituzionali e gli aggiornamenti operativi è possibile consultare anche la pagina informativa della Pubblica Amministrazione dedicata alla fatturazione elettronica interna.
Prepararsi per tempo significa affrontare il cambiamento con maggiore tranquillità, scegliendo strumenti proporzionati alle reali esigenze della propria azienda.
E per chi cerca una soluzione semplice, senza rinunciare alle funzionalità necessarie, vale la pena conoscere le possibilità offerte da Excel.
Conosci 4Fatture: la soluzione semplice per le fatture elettroniche a San Marino →